Ernteversicherung und Ertragsrisikomanagement
Inhalt wurde von künstlicher Intelligenz generiert — bitte vor der Anwendung überprüfen
Dieser Artikel wurde automatisch aus einer Sammlung von Literatur über Haselnuss unter Verwendung von künstlicher Intelligenz zusammengestellt und kann Fehler oder veraltete Daten enthalten. Er dient als Ausgangspunkt für weitere Recherchen und nicht als fachlicher Rat. Dosierungen, Mittel und Zeitpläne sind informativ und hängen von der Sorte, dem Standort und den geltenden Vorschriften ab — prüfen Sie diese unbedingt bei der Beratungsstelle und auf offiziellen Quellen, bevor Sie sie anwenden.
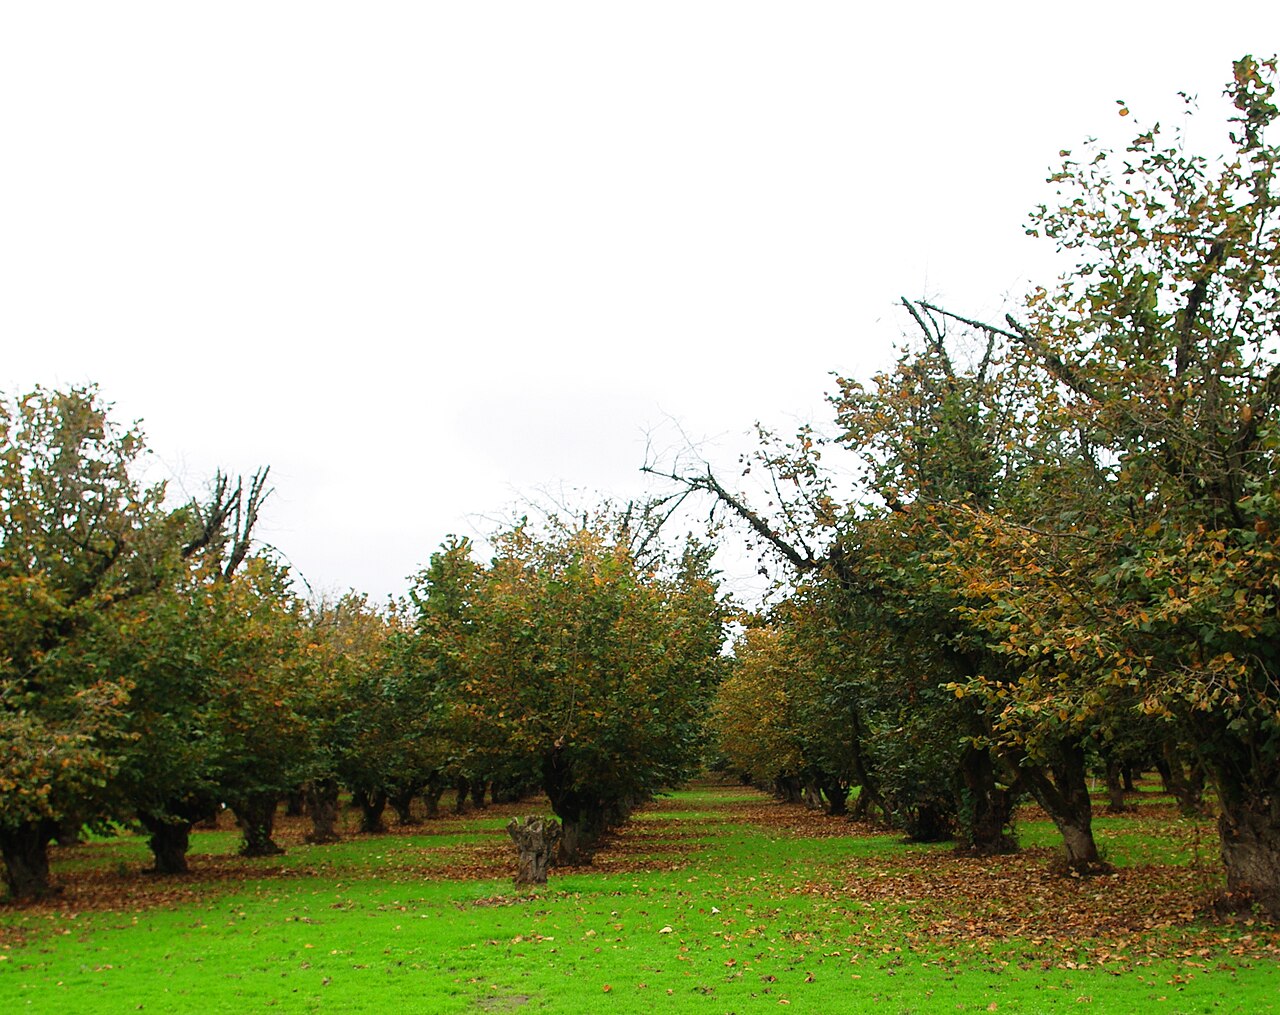
Haselnuss ist eine Obstsorte, die sehr früh in die Vegetation geht und mitten im Winter blüht, weshalb sie zu den am stärksten von Unwetterereignissen betroffenen Kulturen zählt: Spätfröste während der Bestäubungs- und Fruchtsetzphase, Hagel und Graupelschauer, stürmischer Wind, der vor der Ernte unreine Trauben von den Bäumen reißt, Dürre sowie extrem niedrige Wintertemperaturen. Da eine Haselnussanlage erst nach einigen Jahren den ersten nennenswerten Ertrag bringt und jahrzehntelang in der Produktion bleibt, kann ein einziges katastrophales Ereignis die gesamte Einnahmesaison zunichtemachen, und schwere Kronenschäden können den Verlust auf die folgenden Jahre ausdehnen. Daher ist das Ertragsrisikomanagement keine nebensächliche administrative Pflicht, sondern ein fester Bestandteil eines ernsthaften Geschäftsplans jedes Produzenten. Dieser Artikel erklärt die Versicherungen der Anlage gegen Unwetter, die Mechanismen der Prämienkofinanzierung und wie die Versicherung in ein breiteres, integriertes System des Produktionsrisikomanagements eingebunden werden kann.
Warum Haselnuss empfindlich ist — die Natur des Ertragsrisikos
Um das Risiko qualitativ abzusichern und damit umzugehen, muss es zunächst verstanden werden. Die größten Verluste in Haselnussanlagen werden durch Unwetterereignisse verursacht, nicht durch Krankheiten und Schädlinge, die bei richtiger Agrotechnik normalerweise unter Kontrolle sind.
Wichtige Produktionsrisiken für Haselnuss:
- Spätfröste im Frühjahr — am gefährlichsten, da sie die Anlage während der Blüte und Bestäubung treffen. Die Folge ist eine schwache Bestäubung und ein verstärktes Abfallen der Früchte. Besonders betroffen sind Frostrinnen und niedrige, geschlossene Standorte, an denen kalte Luft stehen bleibt.
- Extrem niedrige Wintertemperaturen — können die Fortpflanzungsorgane und die Anlage selbst erfrieren. In der Literatur werden folgende grobe letale Temperaturen angegeben: Der Stamm erfriert bei ca. –35 °C, die weiblichen Blüten bei ca. –14 °C (in voller Blüte bereits bei ca. –5 °C), die Kätzchen bei ca. –22 °C und der Pollenschlauch nach der Bestäubung bereits bei –2 bis –4 °C. In Ostkroatien wurden Schäden bei –25 °C (Februar 2012) und –23 °C (März 2018) verzeichnet.
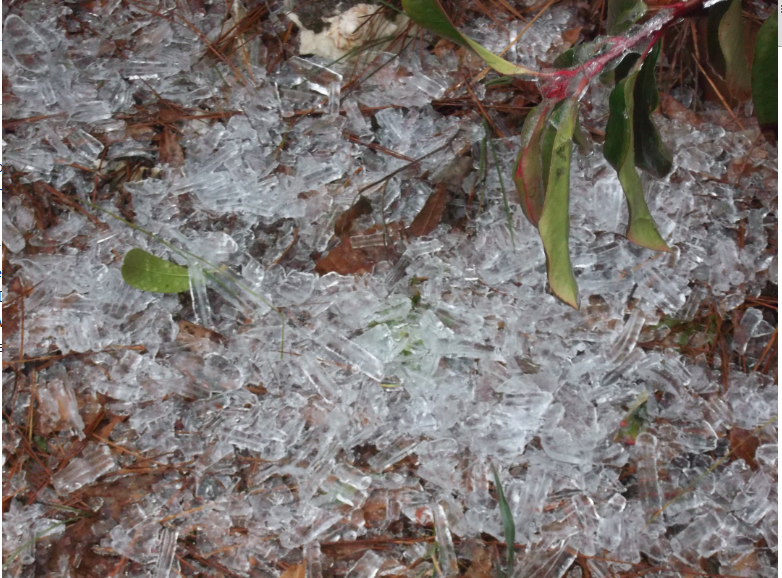
- Hagel und Graupelschauer — verursachen direkte Schäden an den Früchten und offene Wunden an den Ästen, durch die anschließend pilzliche und bakterielle Krankheitserreger eindringen (Krebs — Cytospora, Botryosphaeria, Xanthomonas).
- Stürmischer Wind — besonders gefährlich vor der Ernte, wenn er noch unreine Fruchttrauben abreißt.
- Dürre und hohe Temperaturen — Sonnenbrand an den Früchten und Ertragsrückgang; können durch Bewässerung und Netze/Kühlberegnung gemildert werden.
- Brand, Überschwemmung, Erdbeben — seltener, aber katastrophale Ereignisse, die in den Umfang umfassender Policen einfallen.
Schätzungen auf EU-Ebene zeigen das Ausmaß des Problems: Im Zeitraum 1980–2022 betrugen die durchschnittlichen jährlichen Verluste durch klimatische Gefahren in der EU-Landwirtschaft etwa 28,3 Milliarden EUR, was etwa 6 % des Gesamtwerts der landwirtschaftlichen Produktion entspricht. Dürre, Frost, Hagel und übermäßige Niederschläge machen zusammen mehr als 80 % dieser Verluste aus. Dabei bleibt die durchschnittliche „Schutzlücke“ (Anteil nicht versicherter Schäden) sehr hoch — 70 bis 80 %.
Fachquellen bestätigen dies oft
In den technologisch-ökonomischen Richtlinien für den Anbau von Anlagen heißt es direkt: „Der beste Schutz vor allen Unwetterereignissen ist die Versicherung der Anlage bei Versicherungsunternehmen.“ Hagelnetze, Bewässerung und Kühlberegnung reduzieren das Risiko, beseitigen es aber nicht — die Versicherung ist die letzte Verteidigungslinie für die Einnahmen.
Versicherungen der Anlage gegen Unwetterereignisse
Die Ernte- und Anlagenversicherung in Kroatien wird von allen großen Versicherungsunternehmen (z. B. Croatia osiguranje, Triglav, Sava, Adriatic) sowie spezialisierten Versicherern wie Vereinigte Hagel angeboten. Policen werden in der Regel modular aufgebaut: Um das Grundrisiko (meist Hagel) werden weitere Risiken ergänzt.
Arten der Deckung
| Deckungstyp | Umfasst | Typische Anwendung für Haselnuss |
|---|---|---|
| Einrisiko (single-peril) | Nur ein Risiko, meist Hagel | Grundlegender, günstigster Schutz |
| Kombiniert / Paketiert | Hagel + Brand + Blitzschlag + Sturm + starker Regen + Spätfröste im Frühjahr + Überschwemmung | Empfohlen für Anlagen in Frostrinnen und exponierten Lagen |
| Allrisk / Mehrfachrisiko (all-risk / multi-peril) | Alles oben Genannte + Ertragssicherung (durchschnittliche Produktion) | Große, professionelle Anlagen und Investitionsprojekte |
Aufgrund der frühen Blüte ist die Zusatzdeckung des Spätfrost-Risikos fast immer gerechtfertigt, auch wenn sie die Prämie verteuert. Bei exponierten Lagen ist auch der Schutz vor Sturm und starkem Regen sinnvoll.
Was in die Police einfließt — versicherter Betrag und Selbstbeteiligung
- Versicherter Betrag bezieht sich auf den erwarteten Wert des Ertrags (durchschnittliche Produktion, meist der Durchschnitt der letzten Jahre), daher ist für neue Anlagen die Versicherung erst nach Aufnahme der Produktion und der erforderlichen Infrastruktur möglich.
- Selbstbeteiligung (Abzug) — der Anteil des Schadens, der beim Produzenten verbleibt. Eine höhere Selbstbeteiligung bedeutet eine niedrigere Prämie, aber auch eine geringere Auszahlung bei kleineren Schäden.
- Zeitrahmen der Aufnahme in die Versicherung — kritisch bei Frost: Policen für Frost für Weinberge und Obstplantagen werden früh in der Saison vor Beginn der risikoreichen Periode abgeschlossen, da eine Anlage, bei der ein Unwetter bereits absehbar ist, nicht mehr versichert werden kann.
Praktische Regel zum Zeitrahmen
Die Frostversicherung muss abgeschlossen sein, bevor die risikoreiche Blütephase eintritt. Wer auf die erste kalte Wetterprognose wartet, ist zu spät dran. Planen Sie die Versicherungssaison wie jede andere agrotechnische Maßnahme — mit Terminen im Kalender.
Versicherung von Setzlingen und biologischen Mitteln
Neben der Ertragssicherung wird beim Aufbau der Anlage auch die Versicherung des biologischen Vermögens (der Bäume/Straucher selbst) genutzt. In der Investitionspraxis wird auch die Garantie des kostenlosen Ersatzes von Setzlingen erwähnt, die nicht anwachsen oder in den ersten zwei Jahren nach der Pflanzung eingehen — dies ist eine Form des vertraglichen Risikotransfers auf den Lieferanten/Züchter, die die klassische Police ergänzt. Viele Produzenten lösen kleinere Schäden an Setzlingen auch mit eigenem Pflanzgut, indem sie einen Ersatzvorrat halten, was manchmal die schnellste und günstigste Lösung ist.
Kofinanzierung der Versicherungsprämie
Die Prämie einer umfassenden Police ist keine zu vernachlässigende Ausgabe, daher ist die Kofinanzierung der Schlüssel dafür, dass die Versicherung rentabel wird. In Kroatien erfolgt dies im Rahmen der Gemeinsamen Agrarpolitik der EU (GAP) und der Maßnahmen zum Risikomanagement, die von der Agentur für Zahlungen in der Landwirtschaft, Fischerei und ländlichen Entwicklung (APPRRR) verwaltet werden.
Hauptparameter (informative Werte)
| Parameter | Grober Wert | Anmerkung |
|---|---|---|
| Anteil der Prämienkofinanzierung | bis zu 70 % | Aus EU-Mitteln + nationale Kofinanzierung |
| Maximaler Zuschuss pro Subjekt | bis zu ca. 75.000 EUR | Pro einem registrierten landwirtschaftlichen Subjekt |
| Schwelle für die Deckung (Verlust) | mindestens 20 % | Verlust über der Schwelle der durchschnittlichen jährlichen Produktion/Einkommen |
| Zeitpunkt der Antragstellung | nach Zahlung eines Teils der Prämie (z. B. 30 %) | Der Antrag wird beim APPRRR eingereicht |
Früher war die Intensität der EU-Förderung bis zu 65 %, durch Änderungen der GAP (sog. Omnibus) wurde sie auf 70 % erhöht, gleichzeitig wurde die Schwelle für den Verlust, der die Deckung auslöst, von höheren Werten auf 20 % gesenkt. Dies sind zwei Änderungen, die die Versicherung für kleine und mittlere Produzenten zugänglicher und attraktiver gemacht haben.
Die Zahlen sind grob und ändern sich
Der genaue Prozentsatz der Kofinanzierung, der Obergrenze des Zuschusses, die zulässigen Risiken und Fristen werden durch Verordnung und Ausschreibung für jedes Jahr separat festgelegt. Prüfen Sie vor dem Abschluss der Police die aktuellen Bedingungen auf apprrr.hr und bei der Beratungsstelle — die Werte in der Tabelle dienen nur der groben Orientierung.
Wie die Kofinanzierung in der Praxis aussieht (Ablauf)
- Der Produzent schließt eine Ernte-/Anlagenversicherung bei einem Versicherer ab und zahlt den vorgeschriebenen Teil der Prämie (z. B. 30 %).
- Nach der Zahlung stellt er im Rahmen einer offenen Ausschreibung/Maßnahme zum Risikomanagement einen Antrag auf Unterstützung beim APPRRR.
- Nach der Genehmigung wird ein Teil der Prämie (bis zu 70 %) aus öffentlichen Mitteln kofinanziert.
- Im Falle eines Unwetters und eines Schadens über der vertraglichen Schwahlt zahlt der Versicherer die Entschädigung gemäß den Bedingungen der Police und der geschätzten Schäden.
Erfahrungen aus dem Nachbarland und der EU
Mechanismen der Kofinanzierung existieren in der gesamten EU und der Region, mit etwas anderen Parametern:
- Italien verwendet sog. „begünstigte Policen“ (polizze agevolate) mit einem Schutzmechanismus, bei dem die akzeptablen Kosten bis zu 90 % der Prämie für Policen, die den größten Teil der Unwetter abdecken, bzw. 85 % für bestimmte katastrophale Risiken erhöht werden. Es wurden auch gegenseitige Fonds (Fondi di mutualità) mit standardisierten Produktionswerten entwickelt.
- Türkei wendet im Rahmen der staatlich geförderten Pflanzenbauversicherung Rabatte an (z. B. 5 % bei einmaliger Prämienzahlung, 5 % für Mitglieder landwirtschaftlicher Organisationen), wobei der Gesamtrabatt auf 50 % der Prämie begrenzt ist.
- Auf EU-Ebene werden neben der klassischen Versicherung gegenseitige Fonds und Indexsysteme (z. B. Agri-CAT-Fonds) entwickelt, um katastrophale Risiken abzudecken, die der Markt schwer versichern kann.
Die kroatische Agrarstrategie bis 2030 kündigt ausdrücklich die Erweiterung des Umfangs der landwirtschaftlichen Versicherung für kleine und mittlere Produzenten an, einschließlich der Nutzung kommerzieller Rückversicherungsmärkte zum Management von Katastrophenrisiken.
Integriertes Management von Produktionsrisiken
Versicherungen sind unverzichtbar, können aber als einzige Maßnahme teuer sein. Die geringsten Kosten und die höchste Resilienz bietet ein integrierter Ansatz: Reduzieren Sie das Risiko durch agronomische Maßnahmen und Infrastruktur, und übertragen Sie nur das verbleibende Risiko auf den Versicherer. Denken Sie in drei Ebenen.
Ebene 1 — Vermeidung und Reduzierung von Risiken (vor der Pflanzung und in der Anlage)
Das günstigste Risiko ist dasjenige, das gar nicht erst entsteht.
- Standortwahl — Vermeiden Sie Frostsenken, Tallagen und Bereiche mit stagnierender Kaltluft sowie Gebiete mit hohem Grund- oder Hochwasserstand. Relief und Lage sind entscheidend für die Sicherheit der Haselnussproduktion; eine gute Standortwahl reduziert die Frostgefährdung erheblich.
- Sortenwahl — Pflanzen Sie in die Anlage mindestens drei fruchtbarkeitskomplementäre Sorten für eine sicherere Bestäubung; wählen Sie, wo möglich, Sorten mit späterer Blüte für frostanfällige Standorte.
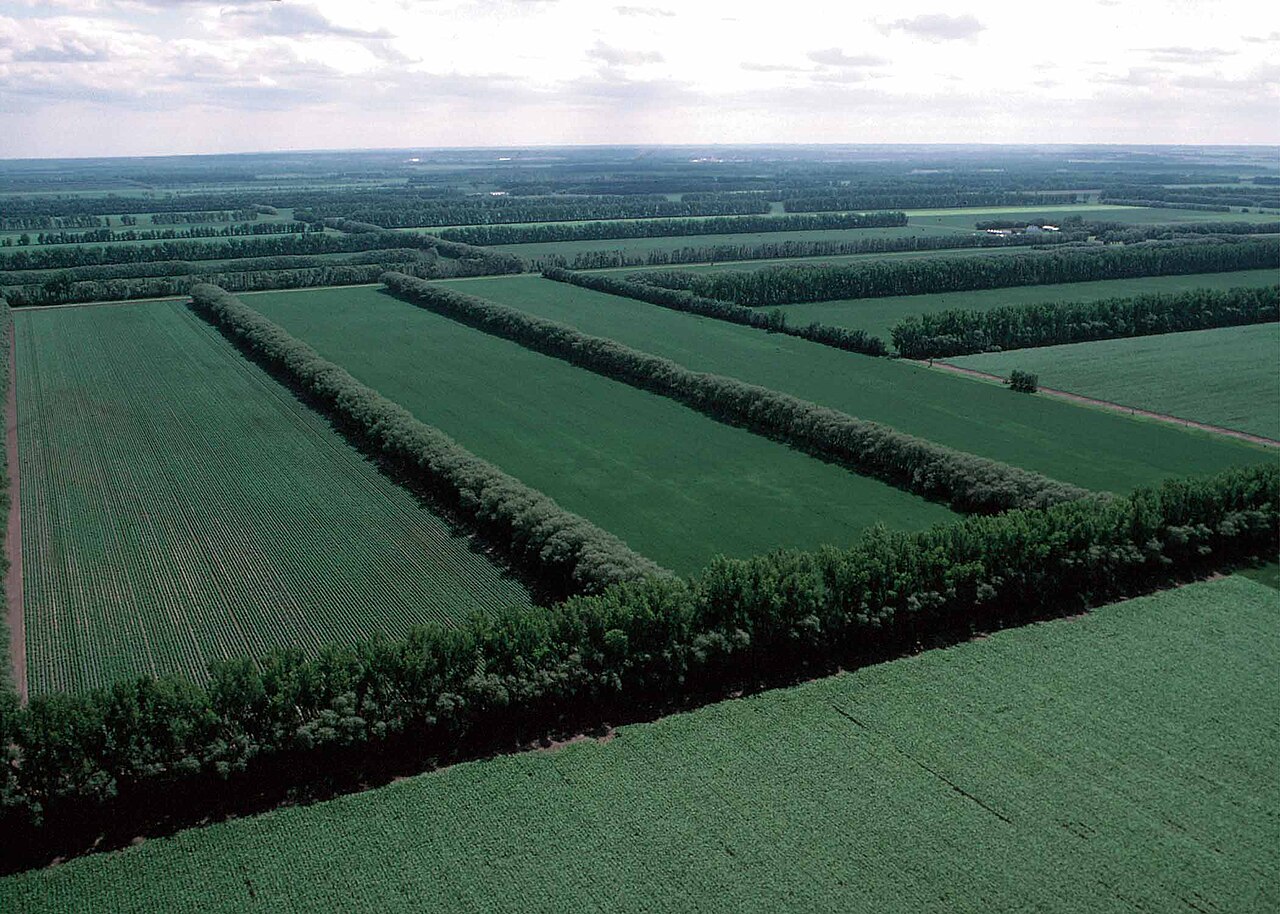
- Windschutzstreifen — Sie reduzieren Sturmschäden und können auch als Bestäuber dienen.
- Bodenbedeckung / Begrünung — Die Zwischenreihenbegrünung oder Deckfrüchte schützen den Boden vor Wasser- und Winderosion, verringern die Bodenverdichtung und verbessern die Bodenstruktur sowie die Wasseraufnahme.
Ebene 2 — Aktiver Schutz (technische Infrastruktur)
Investitionen, die den Ertrag im Schadensfall schützen:
| Maßnahme | Schutz vor | Hinweis |
|---|---|---|
| Hagelnetze | Hagel, teilweise Sonnenbrand | Standard in modernen Anlagen der neuesten Generation |
| Mikrobesprühung / Kühlberegnung | Spätfrost, hohe Temperaturen | Dieselbe Ausrüstung schützt vor Frost und kühlt die Anlage in der Hitze |
| Unter Kronendach-Bewässerung (Undertree) | Frost (mit geringem Temperaturgewinn), Dürre | Wirtschaftlicher und ohne Gefahr von Astbrüchen durch Über-Kronendach-Beregnung; geschätzter Temperaturanstieg von ca. 1,7 °C, mit Windmaschinen noch höher |
| Windmaschinen | Frost (durch Luftvermischung) | Oft in Kombination mit Bewässerung eingesetzt |
| Tropfbewässerung | Dürre | Spart Wasser; orientierende Werte bis ca. 2.500 l/Probenpflanze/Jahr (abhängig von Sorte, Boden und Klima) |
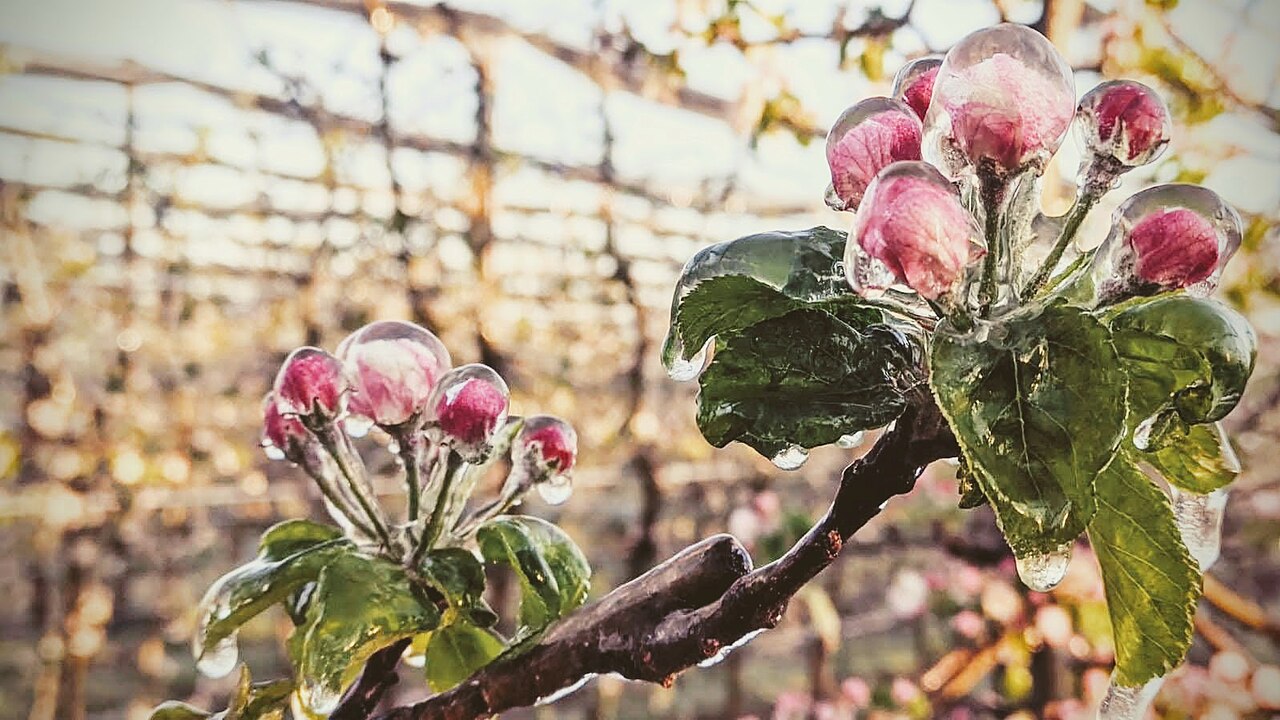
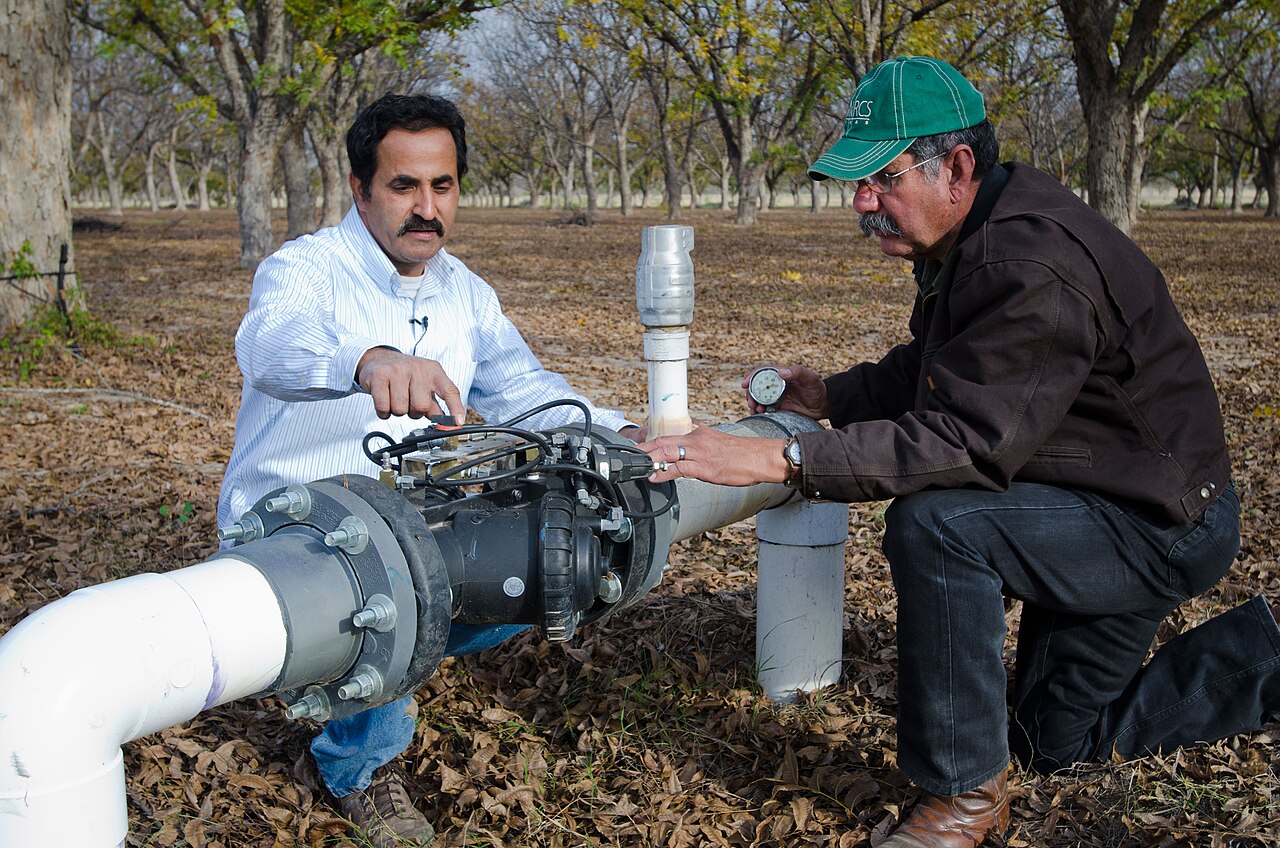
Aktive Schutzmaßnahmen (Bewässerung, Besprühung, Netze) werden zunehmend als regelmäßige Investitionen in die Anlage und nicht als außergewöhnliche Kosten betrachtet — da sie trotz klimatischer Schwankungen einen stabilen jährlichen Ertrag an qualitativ hochwertiger Frucht ermöglichen.
Ebene 3 — Übertragung und Finanzierung des verbleibenden Risikos
Was nach den ersten beiden Ebenen übrig bleibt, wird übertragen oder finanziert:
- Versicherung (mit Prämienzuschuss) — wie oben beschrieben; Kern der Risikoübertragung.
- Vertragliche Garantien — z. B. kostenloser Ersatz der Setzlinge in den ersten zwei Jahren vom Lieferanten.
- Eigene finanzielle Rücklage — Reserve für Selbstbeteiligung und kleinere Schäden unterhalb der Versicherungsschwelle.
- Diversifizierung und kombinierte Finanzinstrumente — Kombination von Krediten mit Garantien zur Verringerung des Finanzrisikos, was kleineren Erzeugern den Zugang zu Finanzierung erleichtert.
- Überwachung und Frühwarnung — Systematisches Monitoring (einschließlich Fernüberwachung und Wettervorhersagen) ermöglicht schnelle Reaktionen auf das Auftreten von Schädlingen, Krankheiten oder Wetterstress und reduziert den endgültigen Schaden.
Praktische Empfehlungen und häufige Fehler
Empfehlungen:
- Planen Sie die Versicherung im Voraus und schließen Sie den Policenvertrag vor der Risikoperiode ab, insbesondere für Frost.
- Nutzen Sie immer den Prämienzuschuss über APPRRR — ohne diesen ist eine umfassende Police oft unwirtschaftlich.
- Stimmen Sie den versicherten Betrag mit dem realen Ertragswert ab; Unterversicherung bedeutet eine geringere Entschädigung als der tatsächliche Schaden.
- Kombinieren Sie Netze/Bewässerung + Versicherung — ein geringeres Gesamtrisiko kann zu günstigeren Policenbedingungen führen.
- Führen Sie ordentliche Aufzeichnungen über die durchschnittliche Produktion — diese bilden die Grundlage für die Berechnung des versicherten Betrags und den Nachweis der Verlustschwelle.
Häufige Fehler:
- Sich nur auf ein „gutes Jahr" zu verlassen und die Police erst nach der ersten schlechten Saison zu kaufen — zu spät.
- Das Pflanzen in einer Frostsenke aufgrund günstigerer Grundstückspreise, gefolgt von der Zahlung hoher Frostprämien über die gesamte Lebensdauer der Anlage.
- Eine einseitige Police (nur Hagel) an einem Standort, wo das Hauptrisiko eigentlich Spätfrost ist.
- Versäumnis der Frist für die Einreichung des Antrags auf Prämienzuschuss nach der Prämienzahlung.
- Vernachlässigung der Verlustschwelle: Schäden unterhalb der vertraglich vereinbarten Schwelle (z. B. 20 %) lösen keine Unterstützung aus, dafür ist eine eigene Reserve erforderlich.
Galerie
Quellen
Dieser Artikel ist eine AI-Zusammenfassung, die aus einer internen Literatursammlung zu Haselnuss (RAG-Korpus) und öffentlich zugänglichen Quellen zusammengestellt wurde. Dosierungen, Prozentsätze und Fristen sind informativ und hängen von Sorte, Standort und geltenden Vorschriften ab. Hauptquellen:
- Aufbau neuer Obstplantagen — technologisch-ökonomische Richtlinien (2006.) — RAG-Korpus
- D. Bošnjak: Haselnuss — letale Temperaturen und risikoreiche Mikrostandorte (agro-klaster.hr) — PDF
- Umweltverträglichkeitsprüfung — mehrjährige Haselnuss- und Pflaumenvorräte (bbz.hr, 2020.) — PDF
- Empfehlung an Eigentümer von Dauerbeständen an Haselnuss — Folgen von Graupelschnee und Sturmwetter (2025.) — RAG-Korpus
- Agrarstrategie bis 2030 — Instrumente des Risikomanagements und Versicherung (Republik Kroatien) — RAG-Korpus
- Piano di gestione dei rischi in agricoltura 2023 (Italien) — Mechanismen der Prämienzuschüsse — RAG-Korpus
- Devlet Destekli Bitkisel Ürün Sigortası, Tarife ve Talimatlar 2025 (Türkei) — Prämienrabatte — RAG-Korpus
- Krankheiten und Schädlinge der Haselnuss — Wirtschaftlichkeit und Deckung von Schäden durch eigenes Pflanzgut — RAG-Korpus
- Frost Protection in Orchards and Vineyards (Evans, 1999) — Unter-Kronendach-Sprinkler und Windmaschinen — RAG-Korpus
- Lohnt sich der Anbau von Haselnüssen? — Gospodarski list (2019.) — RAG-Korpus
- APPRRR — Maßnahme zum Risikomanagement, Prämienzuschuss für Versicherungen — apprrr.hr
- Vereinigte Hagel — Beginn der Saison für Ernte- und Anlagenversicherungen 2025. — vereinigte-hagel.net
- Croatia osiguranje — Versicherung von Ernten und Anlagen — crosig.hr
- EU CAP Network — Insurance and mutual funds for farm resilience and adaptation in the EU — eu-cap-network.ec.europa.eu
- Agroklub — Staat subventioniert Versicherungen für Vieh und Ernten — agroklub.com