Steuern und Buchhaltung für OPGs/Handwerksbetriebe im Haselnussanbau und -verarbeitung (MwSt, Einkommen, Pauschal, Fiskalisierung)
Forschungsbasierter Entwurf (mit Quellen) — an lokalen Kontext anpassen
Für Deutschland adaptierter Artikel, basierend auf kroatischer/EU-Forschungsliteratur (siehe Quellen). Zahlen stammen aus den zitierten Studien und sind Richtwerte für Deutschland: lokale Entsprechungen prüfen bei BMEL, Landwirtschaftskammern, GAP/EU-Direktzahlungen, Landesförderprogramme.
Die steuerliche Behandlung ist einer der wenigen Faktoren, die die Netto-Rentabilität von Haselnussbeständen direkt beeinflussen, ohne dabei von der Agrartechnik abzuhängen. Zwei Betriebe mit identischen Erträgen und denselben Verkaufspreisen können am Jahresende erheblich unterschiedliche „saubere“ Einnahmen aufweisen, allein weil das eine ein Pauschalzahler außerhalb des MwSt-Systems ist, während das andere einen Einkommenssteuerzahler mit geführten Geschäftsbüchern darstellt. Dieser Artikel erläutert die entscheidenden Entscheidungen, die ein Haselnussproduzent trifft: außerhalb des Steuersystems bleiben oder in die Einkommenssteuer (Pauschal oder „echtes“ Einkommen) eintreten, wann man in das MwSt-System eintritt, wie die Beiträge aussehen, was die Fiskalisierung des Verkaufs (einschließlich Fiskalisierung 2.0) bedeutet, und wo die Grenzen der Nebentätigkeiten (Verarbeitungsaktivitäten) von OPGs und die Kennzeichnungspflichten für Verarbeiter liegen.
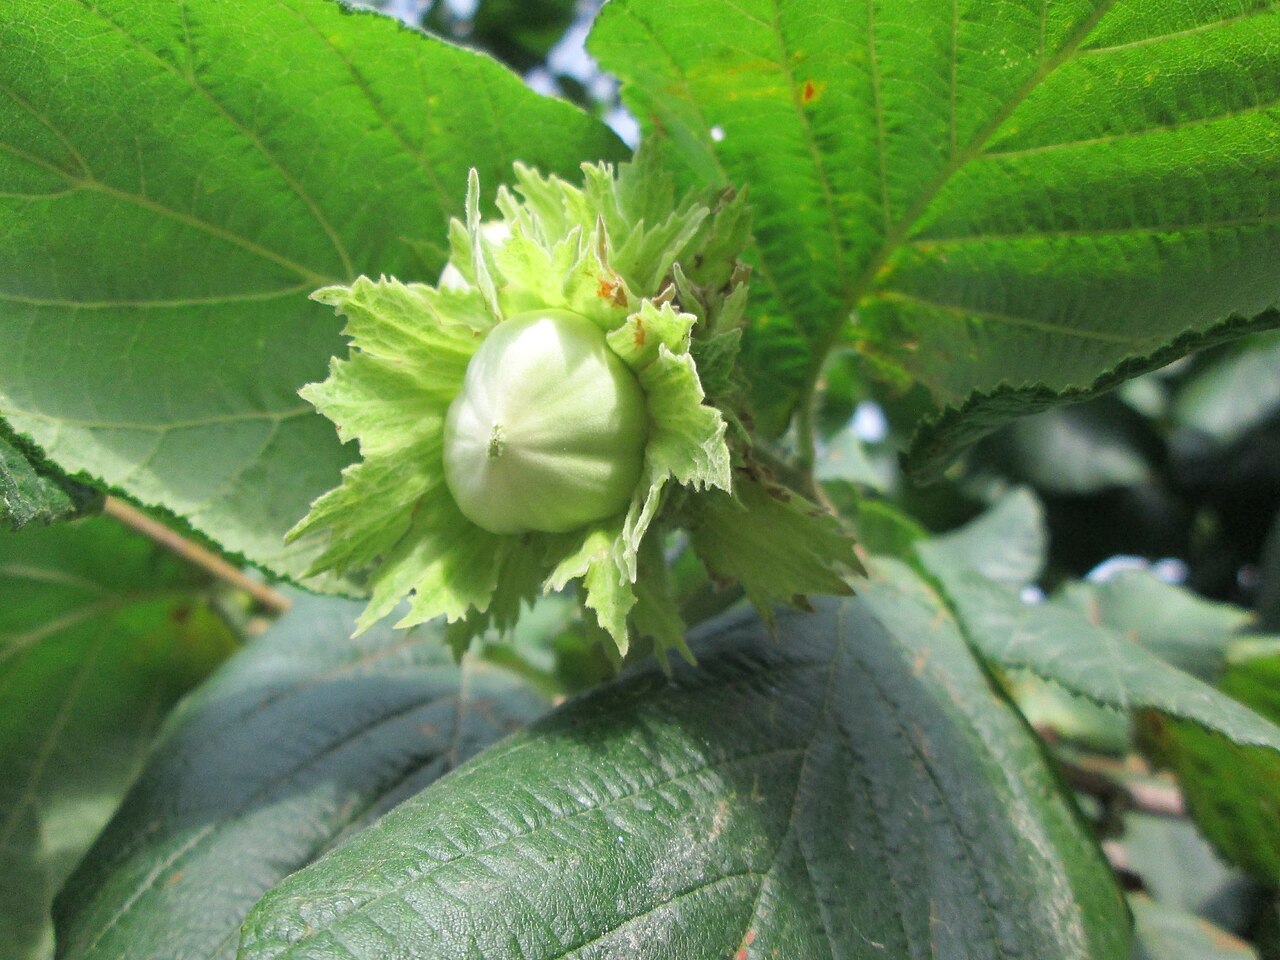
Ausgangslage: Was sagt die Literatur über die Haselnuss?
In der Fachliteratur zur Haselnuss wird die steuerliche Behandlung zusammenfassend, aber konsistent beschrieben. Diplom- und Abschlussarbeiten zur Ökonomie von Beständen (z. B. Analysen von OPG Hobolić, OPG Balog) geben an, dass „OPG Steuerzahler ist bei der Vermarktung von Produkten auf dem Markt zum Zweck des Gewinns“, dass OPG grundsätzlich keine Gewinnsteuer zahlt, solange die Einnahmen einen bestimmten Schwellenwert nicht überschreiten, und dass „bei Eintritt in das MwSt-System Geschäftsbücher geführt, MwSt berechnet und in den Preis von Produkten und Dienstleistungen einbezogen werden müssen“ [1].
Es ist wichtig, eine wichtige Falle hervorzuheben: Diese Quellen stammen aus dem Jahr 2018 und nennen einen Schwellenwert von 85.000,00 kn sowie „70 kn staatliche Gebühren“ für die Eintragung in das Register [1]. Dies sind veraltete Beträge (in Kuna, vor der Einführung des Euros und vor Änderungen der Vorschriften). Die aktuellen Schwellenwerte und Beträge sind unten im Artikel in Euro angegeben. Die Regel ist alt, die Zahlen sind neu — verwenden Sie ausschließlich die gültigen Beträge.
Der FADN-Leitfaden (System der landwirtschaftlichen Buchhaltungsdaten) bestätigt, dass der Betrieb bei der Registrierung eines der Steuersysteme wählt: Einkommenssteuer, Gewinnsteuer oder „außerhalb des Steuersystems“, mit einem separaten Feld für MwSt [6]. Dies ist genau die Struktur der Entscheidungen, die wir hier ausarbeiten.
Drei „Status“ des Betriebs im Haselnussanbau
Bevor wir über Zahlen sprechen, ist es nützlich, drei typische rechtliche/steuerliche Positionen von Haselnussproduzenten zu unterscheiden:
| Form | Wer wählt es | Buchhaltung | Typische Gewinn-/Einkommenssteuer |
|---|---|---|---|
| OPG außerhalb des Steuersystems | Kleiner Produzent unterhalb der Schwelle | Minimal | Zahlt keine Einkommenssteuer aus dieser Tätigkeit |
| OPG / Handwerk — Pauschalzahler | Kleiner bis mittlerer Betrieb | Einfach (Umsatzbuch) | Pauschalsteuer nach Umsatzklasse |
| OPG / Handwerk — Einkommen oder Handwerk/GmbH — Gewinn | Größere Bestände, Verarbeitung, MwSt-Pflichtige | Geschäftsbücher (KPI/doppelt) | Einkommenssteuer oder Gewinnsteuer nach tatsächlichem Ergebnis |
Für die meisten neuen Haselnussbestände (erste 4–6 Jahre ohne Ertrag, wenn die Einnahmen nur Subventionen sind) ist der Status „außerhalb des Steuersystems“ oder Pauschal realistisch. Erst mit dem Eintritt in die volle Ertragsphase (z. B. 300+ kg/ha Kerne und Verkaufseinnahmen) nähert sich der Betrieb den Schwellenwerten, die Einkommen und/oder MwSt erfordern.
Wann muss ein OPG in die Einkommenssteuer?
Ein OPG, das eigene unverarbeitete landwirtschaftliche Produkte (frische oder nur getrocknete Haselnüsse in der Schale) verkauft, wird erst dann steuerpflichtig, wenn die jährlichen Einnahmen aus diesem Verkauf die Schwelle von ungefähr 10.685 EUR überschreiten. Unterhalb dieser Schwelle entsteht durch den Verkauf eigener unverarbeiteter Produkte keine Verpflichtung zur Rechnungsstellung noch zur Einkommenssteuer aus selbstständiger Tätigkeit.
Wichtige Ausnahme: Sobald ein OPG verarbeitete Produkte verkauft (z. B. Haselnusscreme, geröstete und verpackte Kerne, Pralinen, Haselnussöl), treten die Verpflichtung zur Rechnungsstellung und die steuerliche Behandlung unabhängig vom Betrag der Einnahmen ein. Verarbeitung zieht den Betrieb früher in ein „ernsteres“ Steuersystem hinein als der reine Rohstoffverkauf.
Pauschal-Einkommenssteuer
Wenn der Betrieb in die Einkommenssteuer eintritt, ist die einfachste Option für kleinere Produzenten die Pauschalbesteuerung. Pauschal ist erlaubt, solange die jährlichen Einnahmen 60.000 EUR nicht überschreiten (obere Grenze des Pauschals, abgestimmt mit der MwSt-Schwelle). Die Steuer wird nicht vom tatsächlichen Gewinn berechnet, sondern von der vorgeschriebenen Pauschalbasis nach Umsatzklasse, zum Satz von 12 % (plus Gemeindesteuer/abhängig von der JLS), und wird vierteljährlich gezahlt.
Rahmen der Pauschalklassen für 2025 (informativ — überprüfen Sie die gültige Verordnung und den Beschluss Ihrer Gemeinde/Stadt):
| Jährliche Einnahmen (EUR) | Pauschalbasis (EUR) | Jährliche Steuer @ 12 % (EUR) | Vierteljährlich (EUR) |
|---|---|---|---|
| 0 – 11.300 | 1.695 | 203,40 | 50,85 |
| 11.300 – 15.300 | 2.295 | 275,40 | 68,85 |
| 15.300 – 19.900 | 2.985 | 358,20 | 89,55 |
| 19.900 – 30.600 | 4.590 | 550,80 | 137,70 |
| 30.600 – 40.000 | 6.000 | 720,00 | 180,00 |
| 40.000 – 50.000 | 7.500 | 900,00 | 225,00 |
| 50.000 – 60.000 | 9.000 | 1.080,00 | 270,00 |
Der Vorteil des Pauschals ist die vorhersehbare, niedrige Kosten für Buchhaltung und Steuern. Der Nachteil: Die Steuer wird auch in einem schlechten Jahr gezahlt (Dürre, Fruchtfall, Frost in der Blüte), da sie nicht vom tatsächlichen Ergebnis, sondern vom Umsatz berechnet wird.
„Echtes“ Einkommen oder Gewinn
Über 60.000 EUR Umsatz oder wenn der Betrieb hohe Kosten hat (Bestandserneuerung, Bewässerung, maschinelle Ernte, Trockner), ist oft die Einkommenssteuer nach Geschäftsbüchern (besteuert wird das Einkommen = Einnahmen minus Ausgaben) oder der Übergang zur Gewinnsteuer (Handwerk/GmbH) günstiger. Dann werden tatsächliche Kosten und Abschreibungen anerkannt, was in der Investitionsphase des Bestands ein steuerlich günstigeres Bild ergeben kann, aber eine ordnungsgemäße doppelte/einfache Buchhaltung erfordert.
Beiträge: Oft höhere Kosten als die Steuer selbst
Beiträge für Renten- und Krankenversicherung für den Inhaber eines OPG sind oft höhere jährliche Ausgaben als die Steuer selbst und sollten in die Rentabilitätsberechnung einbezogen werden. Die Verpflichtung hängt vom Datum der Eintragung und dem Steuerstatus ab:
- OPGs, die vor dem 1. 11. 2010 eingetragen wurden, sind im Allgemeinen nicht verpflichtet, Beiträge zu zahlen (können freiwillig zahlen).
- Eingetragen 1. 11. 2010. – 1. 7. 2013.: Verpflichtung zur Rentenversicherung, wenn Landwirtschaft der einzige/hauptberufliche Beruf ist und keine andere Versicherung besteht.
- Eingetragen nach dem 1. 7. 2013.: Verpflichtung zur Renten- und Krankenversicherung, unter denselben Bedingungen.
Die Höhe des monatlichen Beitrags steigt mit dem Steuerstatus (informativ, gemäß älteren Veröffentlichungen — die Beträge werden jährlich angepasst, überprüfen Sie die aktuelle Basis):
| Gruppe | Status | Indikativer monatlicher Beitrag |
|---|---|---|
| 1 | Unterhalb der Schwelle (steuerfrei) | niedrigste Klasse |
| 2.1 | Pauschalzahler | mittlere Klasse |
| 2 | Einkommenssteuerzahler | höhere Klasse |
| 3 | Gewinnsteuerzahler | höchste Klasse |
Kernbotschaft: Ein Inhaber, dessen OPG die Haupttätigkeit ist und keine andere (z. B. Arbeits-)Versicherung hat, muss mit vollen Beiträgen rechnen. Wer bereits beschäftigt oder im Ruhestand ist, hat normalerweise einen anderen (oder keinen) Status der Verpflichtung — dies verändert die Rechnung der Netto-Rentabilität erheblich.
Eintritt in das MwSt-System
Ab 1. 1. 2025 beträgt die Schwelle für den (obligatorischen) Eintritt in das MwSt-System 60.000 EUR Lieferungen im vorherigen Kalenderjahr (zuvor waren es 40.000 EUR). Solange der Umsatz unter dieser Schwelle liegt, ist der Eintritt in die MwSt freiwillig.
Was der Eintritt in die MwSt für einen Haselnussproduzenten bedeutet:
- Verpflichtung zur Führung von Geschäftsbüchern, Berechnung und Meldung der MwSt sowie Einbeziehung der MwSt in den Preis.
- Recht auf Abzug der Vorsteuer — dies ist der Hauptanreiz für den freiwilligen Eintritt in der Investitionsphase: MwSt auf Setzlinge, Zäune, Bewässerungssysteme, Traktoren, Erntemaschinen und Trockner kann abgezogen werden, was in Jahren großer Investitionen die effektiven Kosten der Ausrüstung reduziert.
Praktische Regel: Wer große Investitionen in Ausrüstung plant und hauptsächlich andere MwSt-Pflichtige (Abnehmer, Verarbeitung, Handel) beliefigt, profitiert oft vom freiwilligen Eintritt in die MwSt. Wer direkt an Endverbraucher verkauft (Haustür, Messe) und wenig investiert, ist normalerweise im Vorteil außerhalb des MwSt-Systems, da er die Verteuerung des Produkts um den MwSt-Betrag vermeidet.
Fiskalisierung des Verkaufs und Fiskalisierung 2.0
Die Fiskalisierung bestimmt, wie der Verkauf dokumentiert und Rechnungen ausgestellt werden. Die Regeln ändern sich derzeit erheblich durch Fiskalisierung 2.0 (Gesetz über Fiskalisierung, NN 89/25), das obligatorische eRechnungen und eBerichte einführt.
Rahmen für OPG:
- Direktverkauf an Endverbraucher eigener Produkte — auf dem eigenen Betrieb und „auf Märkten und offenen Räumen ausschließlich an Ständen und Bänken“ — bleibt von der Verpflichtung zur Rechnungsstellung und Fiskalisierung befreit. Dies ist wichtig für den üblichen Verkauf von Haselnüssen auf Messen und „von der Haustür“.
- Eine Rechnung muss bei Verkäufen an juristische Personen, Einrichtungen und andere Pflichtige, bei verarbeiteten Produkten und wenn der Betrieb MwSt-Pflichtiger ist, ausgestellt werden.
Fristen der Fiskalisierung 2.0 (informativ):
| Datum | Was tritt ein |
|---|---|
| 31. 12. 2025. | Vorbereitung: Auswahl der IT-Lösung / Anbieters und Anmeldung |
| 1. 1. 2026. | OPGs im MwSt-System: Ausstellung und Fiskalisierung von eRechnungen in B2B/B2G; Pflichtige fiskalisieren auch den Verbraucherverkauf |
| 1. 1. 2027. | Alle OPGs (auch außerhalb der MwSt) stellen und empfangen eRechnungen |
Für OPGs außerhalb des MwSt-Systems bietet das Finanzamt die kostenlose Anwendung MIKROeRačun für die Ausstellung, den Empfang und die Fiskalisierung von Rechnungen sowie die gesetzliche Aufbewahrung der Aufzeichnungen — wodurch die Verpflichtungen ohne bezahlte Software erfüllt werden können.
Nebentätigkeiten von OPGs und Grenzen der Verarbeitung
Haselnüsse sind ideal für die Aufwertung zu höherpreisigen Produkten (geröstete Kerne, Creme, Öl, Pralinen), daher ist Verarbeitung eine häufige Methode zur Steigerung der Einnahmen pro Hektar. Aber die Verarbeitung eigener Produkte auf einem OPG fällt unter Nebentätigkeiten, die eigene Regeln und Grenzen haben:
- Nebentätigkeit (einschließlich Verarbeitung) muss registriert sein und wird neben der grundlegenden landwirtschaftlichen Produktion durchgeführt, im Allgemeinen hauptsächlich aus eigenen Rohstoffen.
- Es gibt obere Grenzen der Einnahmen aus Nebentätigkeiten innerhalb eines OPGs; werden diese überschritten, muss die Tätigkeit in ein Handwerk oder eine Handelsgesellschaft umgewandelt werden. (Der FADN-Leitfaden verlangt die Eingabe des „geschätzten prozentualen Anteils der Arbeitszeit, die für Nebentätigkeiten aufgewendet wurde“, was zeigt, dass diese als separater Teil des Betriebs überwacht werden.)
- Sobald Verarbeitung stattfindet, tritt die Verpflichtung zur Rechnungsstellung unabhängig vom Betrag ein, und das Produkt unterliegt dem Regime der Lebensmittelsicherheit und Kennzeichnung.
Obligatorische Kennzeichnung für Verarbeiter
Ein Haselnussverarbeiter muss die Vorschriften zur Lebensmittelsicherheit und Deklaration beachten. Konkrete Zahlen hier sind informativ und hängen vom Markt und den Vorschriften ab, aber die allgemeinen Anforderungen umfassen:
- Produktdeklaration: Name, Zutaten, Netto-Menge, Haltbarkeit, Lagerbedingungen, Daten zum Produzenten/OPG und Charge/Los.
- Allergene: Haselnuss ist einer der vorgeschriebenen Allergene (Nüsse) und muss auf der Deklaration hervorgehoben werden — dies gilt auch, wenn es Bestandteil eines anderen Produkts ist.
- Registrierung/Genehmigung des Verarbeitungsobjekts bei der zuständigen Behörde; in der Literatur wird für die Auszahlung von Subventionen ausdrücklich eine „gültige Entscheidung der zuständigen Behörde über die Registrierung des Verarbeitungsobjekts“ gefordert, und bei der Dienstleistung der Verarbeitung durch Dritte — Rechnung über die erbrachte Dienstleistung und die Entscheidung dieses Objekts.
- Bei ökologischer Verarbeitung — Zertifikat und Kontrolle durch eine befugte Stelle, mit entsprechenden Kennzeichnungen; erinnern wir uns, in einer Analyse (OPG Hobolić) beliefen sich die jährlichen Kosten für das ökologische Zertifikat und die Prüfung auf etwa 350 + 152 kn (informativ, alte Beträge).
Praktische Empfehlungen und häufige Fehler
- Verwenden Sie keine alten Kuna-Schwellenwerte. Die Beträge aus der Literatur (85.000 kn, 70 kn Gebühren) gelten nicht mehr; aktuell sind die Schwellenwerte in Euro (≈10.685 EUR für die Verpflichtung zur Rechnungsstellung bei unverarbeiteten Produkten, 60.000 EUR für Pauschal und MwSt).
- Berechnen Sie die Beiträge, nicht nur die Steuer. Für einen Inhaber, dessen OPG die Haupttätigkeit ist, sind die Beiträge oft höhere Kosten als die Steuer; überprüfen Sie Ihren Status der Verpflichtung nach Eintragsdatum und anderer Versicherung.
- Überlegen Sie den freiwilligen MwSt-Eintritt in der Investitionsphase. In Jahren großer Investitionen (Pflanzung, Bewässerung, Erntemaschine, Trockner) kann der Vorsteuerabzug die effektiven Kosten erheblich senken — besonders wenn Sie andere Pflichtige beliefigen.
- Verarbeitung ändert alles. Sobald Sie Creme, Öl oder verpackte Kerne herstellen, treten die Verpflichtung zur Rechnungsstellung unabhängig vom Betrag, die Grenzen der Nebentätigkeiten, die Registrierung des Objekts und die vollständige Kennzeichnung (einschließlich des Allergens „Nüsse“) ein.
- Bereiten Sie sich rechtzeitig auf Fiskalisierung 2.0 vor. Wählen Sie bis Ende 2025 eine Lösung (oder MIKROeRačun), und die Verpflichtungen für eRechnungen treten 2026/2027 in Kraft. Der Direktverkauf von der Haustür und an Ständen bleibt befreit.
- Zahlen Sie keinen Pauschal blind in einem schlechten Jahr. Wenn die Erträge aufgrund von Frost, Dürre oder Fruchtfall gesunken sind, der Umsatz aber bleibt, wird der Pauschal weiterhin gezahlt; bei großen Schwankungen erwägen Sie das Einkommen nach tatsächlichem Ergebnis.
Galerie
Quellen
- LIBERTAS MEĐUNARODNO SVEUČILIŠTE aba5bacb (2018)
- Tehnološka i ekonomska obilježja uzgoja lijeske (2018)
- PDF EKONOMIJA I PODIZANJE NASADA LIJES c0774a45 (2021)
- smart scrape 1176666.Diplomski rad Andrej Odori 22583646 (2018)
- PRAVILNIK O PROVEDBI IZRAVNE POTPORE POLJOPRIVREDI I IAKS MJERA RURALNOG RAZVOJA (2015)
- SUSTAV POLJOPRIVREDNIH KNJIGOVODSTVENIH PODATAKA (FADN – Farm Accountancy Data Network) PRIRUČNIK za popunjavanje računovodstvene 2023 (2023)
- Tehnološka i ekonomska obilježja uzgoja lijeske CORE 18f10547 (2018)