Finanzierung von Haselnussanpflanzungen: Kredite, Leasing und Eigenkapital
Forschungsbasierter Entwurf (mit Quellen) — an lokalen Kontext anpassen
Für Deutschland adaptierter Artikel, basierend auf kroatischer/EU-Forschungsliteratur (siehe Quellen). Zahlen stammen aus den zitierten Studien und sind Richtwerte für Deutschland: lokale Entsprechungen prüfen bei BMEL, Landwirtschaftskammern, GAP/EU-Direktzahlungen, Landesförderprogramme.
Der Anbau von Haselnusssträuchern ist eine kapitalintensive Investition mit einer langen Periode bis zur vollen Ertragsfähigkeit. Die Setzlinge werden einmal gepflanzt, und die ersten nennenswerten Einnahmen erfolgen erst nach einigen Jahren – meist zwischen dem vierten und sechsten Jahr, während die volle Ertragsfähigkeit später eintritt. Das bedeutet, dass der Produzent im Voraus Geld für Land (oder Pacht), Bodenbereitung, Pflanzmaterial, Zäune, Bewässerungssysteme und Mechanisierung sichern muss und dann noch jahrelang die Wartungskosten decken muss, bevor die Anpflanzung die Investition zurückzahlt. Genau wegen dieses zeitlichen Versatzes zwischen Investition und Ertrag entscheidet die Finanzierungsstruktur – wie viel aus Eigenkapital, Krediten oder Leasing kommt und wie dies mit nicht-rückzahlbaren Fördermitteln kombiniert wird – darüber, ob das Projekt tragfähig ist oder den Produzenten vor der ersten Ernte erdrückt. Im Folgenden gehen wir durch die wichtigsten Finanzierungsquellen und wie man sie sinnvoll zu einem Ganzen kombiniert.
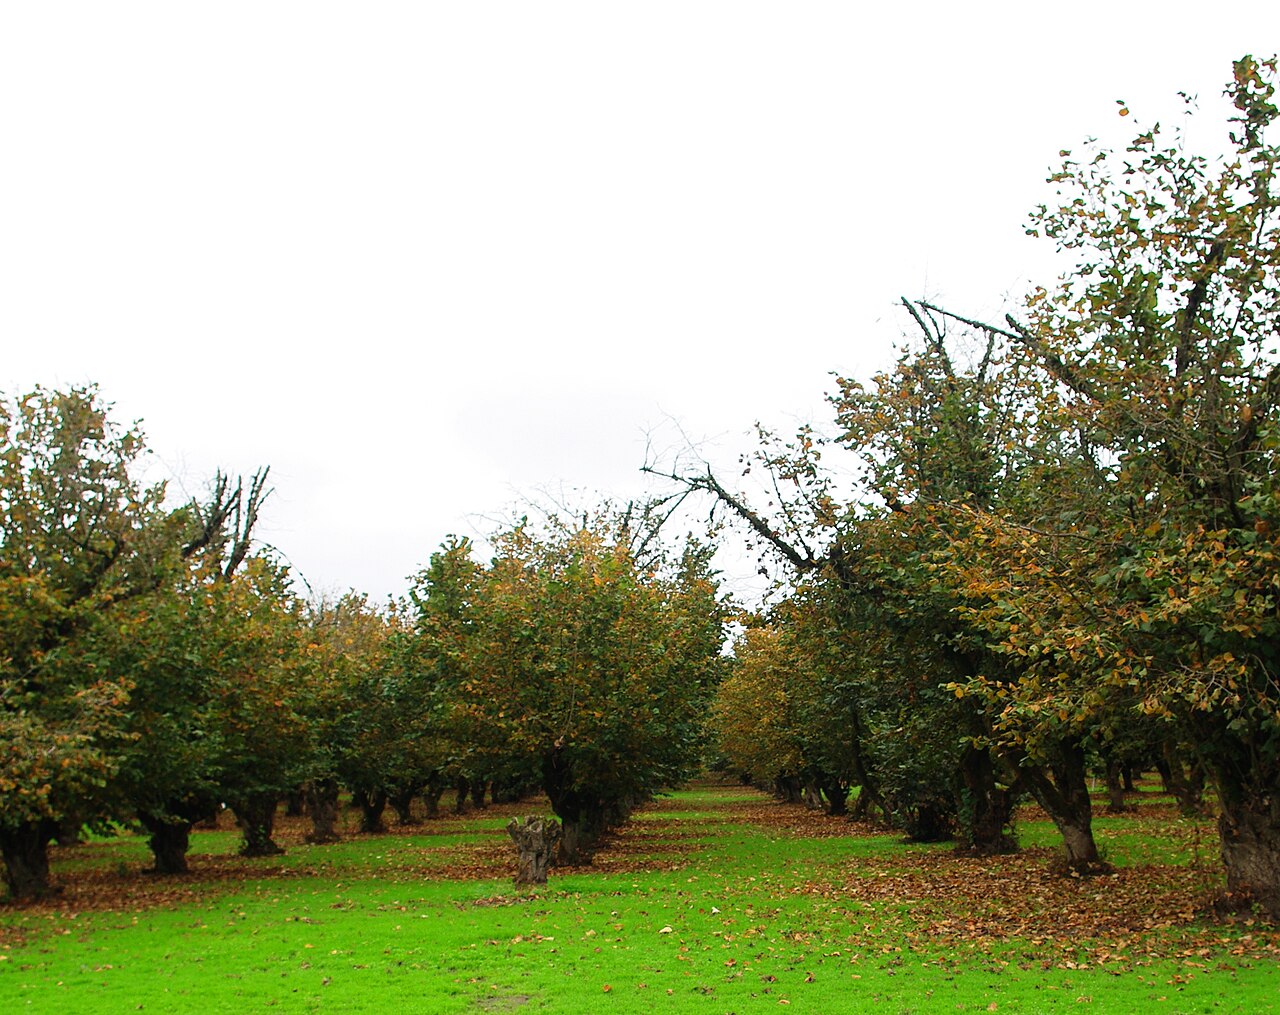
Kosten der Anpflanzung und warum Finanzierung entscheidend ist
Bevor es um Geldquellen geht, muss man sich ein grobes Bild der Kosten machen. Aus der Literatursammlung zu Haselnüssen geht hervor, dass einzelne Positionen je nach Größe, Standort und Mechanisierungsgrad variieren:
| Investitionsposition | Orientierungswert (informativ) | Hinweis |
|---|---|---|
| Land (5 ha) | ca. 80.000 kn | Oft wird Pacht von staatlichem Land bevorzugt |
| Pflanzmaterial | ca. 10.200 kn für die Anpflanzung / ~10 kn pro Setzling | Abhängig von Anzahl und Sorten, min. 3 kompatible Bestäuber |
| Traktor (gebraucht) | ca. 25.000 kn | Obsttraktor mit niedrigem Schwerpunkt für enge Reihen |
| Andere Maschinen (gebraucht) | ca. 20.000 kn | Fräse, Mulcher, Scheibenegge |
| Schutzzaun | Teil des Eigenkapitals | In einem Beispiel ~55.500 kn Eigenkapital für Anpflanzung + Zaun auf 2 ha |
Die Zahlen sind orientierend
Die genannten Beträge stammen aus Studienarbeiten und Investitionsstudien verschiedener Jahre (2017–2021) und sind überwiegend in Kuna ausgedrückt. Seit der Einführung des Euros in Kroatien am 1. Januar 2023 erfolgt die Abrechnung in Euro (fester Wechselkurs 7,53450 kn = 1 EUR). Aktuelle Preise für Setzlinge, Maschinen und Land prüfen Sie bitte bei Lieferanten und in der Beratungsdienstleistung. Da die Quellen kroatische/EU-Daten verwenden, sollten Sie die deutschen Äquivalente für Subventionen und Marktpreise separat verifizieren.
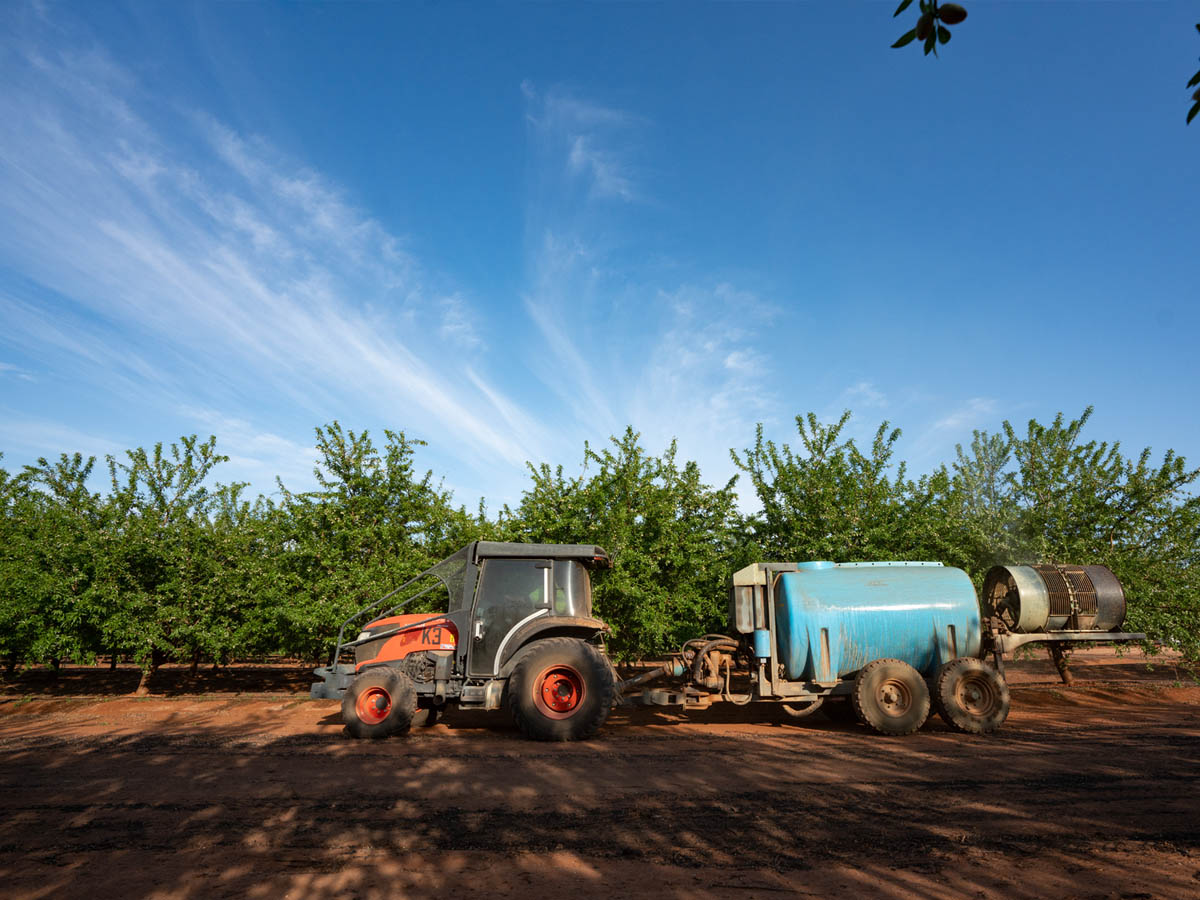
Die Lehre aus dem Korpus ist doppelt. Erstens: In den frühen Jahren ist es nicht notwendig, sofort teure, neue Mechanisierung zu kaufen – mehrere Quellen betonen, dass die Anpflanzung bis zum Eintritt in die Ertragsphase (ungefähr im dritten bis vierten Jahr) mit gebrauchten oder kleineren Maschinen (Traktor, Fräse, Mäher, Mulcher) gewartet werden kann, und erst mit voller Ertragsfähigkeit ein Obsttraktor mit niedrigem Schwerpunkt, ein Sprühgerät mit großer Reichweite (7–8 m) und, auf Flächen größer als ca. 3 ha, ein Erntemaschine notwendig wird [2]. Zweitens: Selten deckt jemand die gesamte Investition mit eigenem Geld – ein typisches Projekt kombiniert eigene Mittel, Kredit und Förderung.
Eigenkapital: Grundlage jeder Konstruktion
Eigenkapital ist das Geld (oder Vermögen), das der Produzent selbst in das Projekt einbringt – Ersparnisse, eigenes Land, bestehende Ausrüstung oder Mittel aus familiären und freundschaftlichen Quellen. Es hat mehrere Funktionen:
- Deckt den Teil der Investition, der nicht durch Kredit oder Förderung finanziert wird. Banken und Leasinggesellschaften finanzieren fast nie 100 % des Wertes; üblich ist ein Eigenanteil, beim Leasing typischerweise ca. 20 %.
- Reduziert die Verschuldung und die Zinslast. Je größer der eigene Anteil, desto niedriger sind die Raten und die gesamten Zinskosten.
- Signalisiert Seriosität. Der Besitz von eigenem Land und einem Teil der Werkzeuge ist ein erheblicher Vorteil bei der Projektbewertung, was Investitionsstudien aus dem Korpus bestätigen [3].
In einer Investitionsstudie für 2 ha Haselnüsse sah die Struktur so aus: eigene Mittel von ca. 55.500 kn (Anpflanzung + Zaun), ein Mikrokredit von HAMAG-BICRO in Höhe von 80.000 kn (Ausrüstung und Maschinen) sowie 30.000 kn aus familiären und freundschaftlichen Quellen [3]. Dies ist ein typisches Beispiel für gemischte Finanzierung, wobei das Eigenkapital den Kern trägt und externe Quellen den Rest füllen.
Regel der Vorsicht
Investieren Sie nicht Ihr gesamtes eigenes Geld in die Pflanzung. Halten Sie eine Liquiditätsreserve für unvorhergesehene Kosten und für die Jahre vor der Ertragsfähigkeit zurück, in denen die Anpflanzung nur „frisst“ – Agrotechnik, Bewässerung, Pflanzenschutz und Arbeit warten nicht auf das erste Einkommen.
Agrarkredite und HBOR
Haselnüsse sind in Kroatien in das System zur Förderung von Daueranpflanzungen aufgenommen, und neben direkten Förderungen gibt es eine spezielle Kreditlinie der HBOR (Hrvatska banka za obnovu i razvitak) im Rahmen des Programms für Daueranpflanzungen. Dies bestätigen mehrere Quellen im Korpus: Eigentümer, die eine Anpflanzung aufbauen, können Investitionsförderung (in hohem Prozentsatz der Gesamtinvestition) mit einem günstigen Kredit kombinieren [1].
Wie HBOR Geld leiht
Wichtig ist das Modell zu verstehen: HBOR arbeitet im Allgemeinen nicht direkt mit dem Endnutzer, sondern über Geschäftsbanken. Der Produzent (z. B. Inhaber eines Familienbetriebs) reicht einen dokumentierten Kreditantrag bei seiner Geschäftsbank ein; die Bank und HBOR schließen einen Vertrag, und dann schließt die Bank den Kreditvertrag mit dem Nutzer ab. Im Beispiel aus dem Korpus reichte ein Familienbetrieb den Kreditantrag in Höhe von 499.014,00 kn bei einer Geschäftsbank im Rahmen des HBOR-Kreditprogramms „Anfänger / Start-up“ ein. Ein Teil der HBOR-Mittel wird auch direkt platziert, aber das Modell „über die Bank“ ist am häufigsten [6].
Rahmenbedingungen für den Anbau (informativ)
Auf der Grundlage öffentlich verfügbarer Informationen von HBOR und Vermittlern (prüfen Sie die aktuellen Bedingungen auf hbor.hr):
| Parameter | Orientierungswert | Hinweis |
|---|---|---|
| Zweck | Anlegen und/oder Erneuerung von mehrjährigen Anpflanzungen | materielle Investition |
| Mindestbetrag | ab ca. 80.000 kn (≈ 10.620 EUR) | abhängig vom Programm |
| Höchstbetrag | bis ca. 3.500.000 kn (≈ 464.500 EUR) | abhängig vom Programm |
| Tilgungsfrist | bis zu 14 Jahren | abgestimmt auf die lange Zeit bis zur Ertragsfähigkeit |
| Zinsfreier Zeitraum (Grace Period) | bis zu 5 Jahren | keine Tilgung des Hauptbetrags, bis die Anpflanzung ertragreich wird |
| Zinssatz | von 0 % bis ca. 2 % jährlich | mit Subvention/EAFRD und speziellen Gebieten |
Besonders wertvoll ist der lange zinsfreie Zeitraum von bis zu 5 Jahren: Während dieser Periode tilgt der Nutzer den Hauptbetrag nicht (manchmal auch keine Zinsen), was ideal auf die Biologie der Haselnuss abgestimmt ist, da die ersten Raten mit dem Eintritt der Anpflanzung in die Ertragsphase zusammenfallen. Niedrigere Zinssätze (z. B. gesenkte Basiszinsen von 1,7 % für Fristen bis zu 10 Jahren und 1,9 % für längere Fristen sowie subventionierte Sätze von ca. 2 % für Investitionen in Gebieten mit besonderer staatlicher Fürsorge oder geförderten Gebieten) sind an EU-Programme für die ländliche Entwicklung (EAFRD) und nationale Maßnahmen (NPOO) gebunden.
Zinssubvention
Ab April 2025 werden wieder Anträge auf Subventionierung von Zinssätzen für Kredite des privaten Sektors im Rahmen des Nationalen Wiederherstellungs- und Resilienzplans (NPOO) angenommen. Verfügbarkeit und Höhe der Subvention hängen von den verfügbaren Fondsmitteln ab, die sich erschöpfen können – einige früheren Linien wurden vorzeitig geschlossen. Prüfen Sie, ob das Programm zum Zeitpunkt der Anmeldung offen ist.
Andere Kreditquellen
Neben HBOR treten im Korpus und in der Praxis auch auf:
- HAMAG-BICRO Mikrokredite – kleinere Beträge (z. B. bis ca. 80.000 kn) geeignet für den Erwerb von Ausrüstung und die Gründung eines Familienbetriebs / Gewerbes [3].
- Kommerzielle Kredite von Geschäftsbanken für EU-Projekte – finanzieren Land, Gebäude, Ausrüstung und Anlegen von Daueranpflanzungen, oft mit dem Vorteil der vorzeitigen Tilgung aus EU-Förderung ohne Gebühr.
- Kreditlinien von Kantonen, Städten und Gemeinden – neben staatlichen Förderungen bieten lokale Einheiten oft eigene Förderungen und günstige Kredite für Anpflanzungen in ihrem Gebiet [1].
Leasing von Mechanisierung
Mechanisierung ist für Haselnüsse fast unverzichtbar – mehrere Quellen sagen ausdrücklich, dass die Produktion ohne sie „wirtschaftlich nicht rentabel“ ist, insbesondere beim Pflanzenschutz (Sprühgerät) und der Ernte (Erntemaschine auf Flächen größer als ~3 ha) [2]. Maschinen sind teuer, daher ist Leasing eine häufige Methode, um an sie zu kommen, ohne große einmalige Ausgaben.
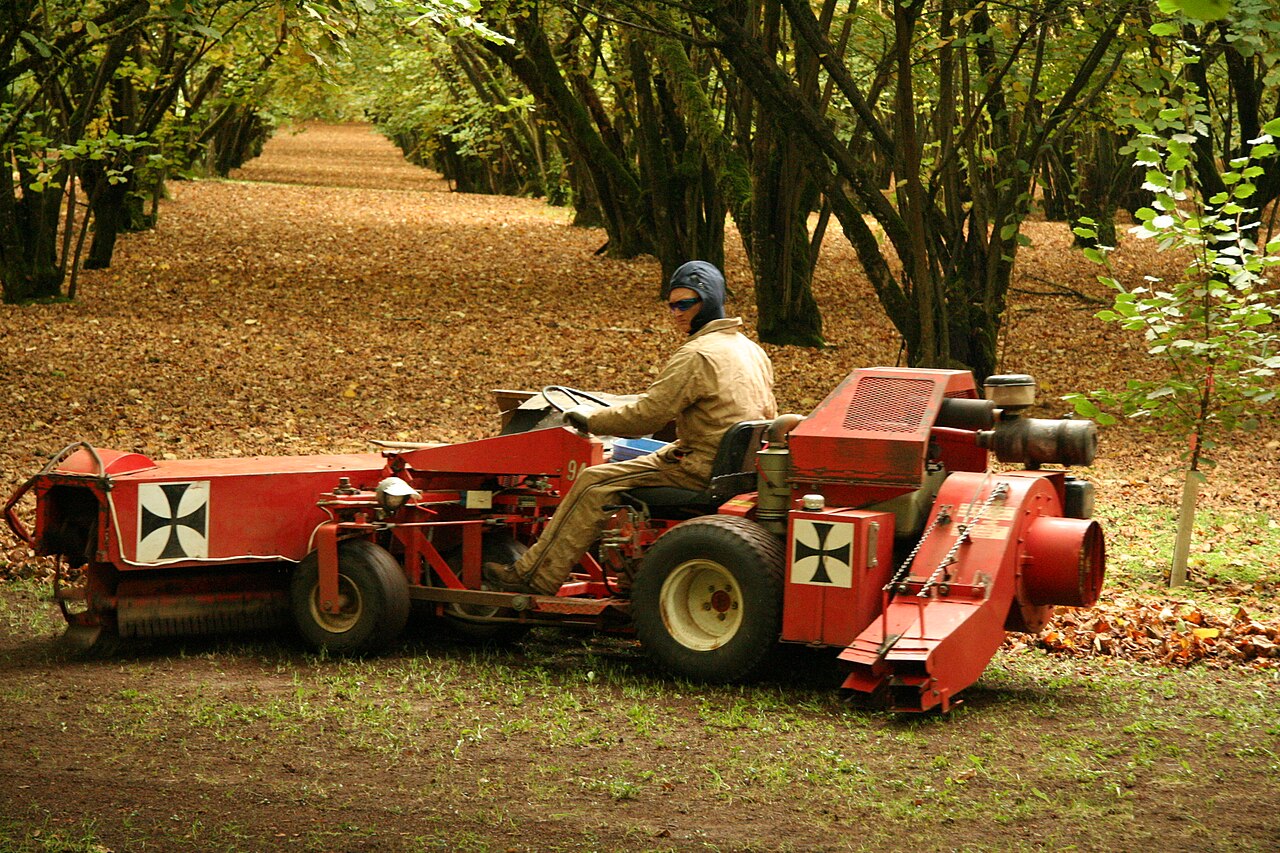
Finanzierungs- vs. Operating-Leasing
| Merkmal | Finanzierungs-Leasing | Operating-Leasing |
|---|---|---|
| Eigentum am Ende | geht an den Empfänger (Kauf zu einem niedrigen Preis) | bleibt beim Geber (Maschine wird zurückgegeben oder gekauft) |
| Zahlung deckt | den gesamten Wert des Objekts | einen Teil des Werts (wie Miete) |
| Abschreibung trägt | der Leasingnehmer | der Leasinggeber |
| Typische Laufzeit | bis zu 5–7 Jahren, abhängig vom Objekt | kürzer, flexibel |
| Eigenanteil | standardmäßig ca. 20 % | oft niedriger |
Finanzierungs-Leasing ist im Grunde ein Kauf in Raten: Durch die Raten zahlen Sie die gesamte Maschine und werden am Ende Eigentümer. Operating-Leasing ist näher an einem langfristigen Mietvertrag: Sie zahlen für die Nutzung, und die Maschine wird am Ende zurückgegeben oder zum Restwert gekauft – geeignet für Ausrüstung, die schnell veraltet oder selten verwendet wird.
Rahmenbedingungen (informativ)
- Finanzierungsfrist: typischerweise bis zu 5 oder bis zu 7 Jahren, abhängig vom Leasingobjekt.
- Eigenanteil: standardmäßig ca. 20 %.
- Objekt: Traktoren, Nutzfahrzeuge, Sprühgeräte, Erntemaschinen, Maschinen für die Nachbearbeitung und Trocknung.
- Historisch gab es auch spezielle HBOR-Leasing-Linien (z. B. feste Sätze von ca. 4,5 % für Traktoren und 4,8 % für landwirtschaftliche Ausrüstung) – aktuelle Sätze prüfen Sie bitte bei Leasinggesellschaften (PBZ Leasing, OTP Leasing, UniCredit Leasing, Raiffeisen Leasing, Impuls Leasing usw.).
Wann Leasing, wann Kredit?
Für langlebige, langsam veraltende Posten, die mit dem Land verbunden sind (die Anpflanzung selbst, Zaun, Bewässerung), ist ein langfristiger Kredit mit zinsfreiem Zeitraum natürlicher. Für Mechanisierung, die sich abnutzt und erneuert wird, ist Leasing oft flexibler und steuerlich günstiger, und das Eigenkapital bleibt für die Anpflanzung frei. Viele Produzenten vermeiden in den frühen Jahren überhaupt neue Maschinen und verwenden gebrauchte Geräte oder Dienstleistungen von benachbarten Produzenten (z. B. gemeinsames Trocknen und Reinigen), wodurch sie große Investitionen in Ausrüstung verschieben [2].
Kombination von Krediten mit Fördermitteln
Die klügste Finanzkonstruktion stützt sich selten auf eine einzige Quelle. Die kroatische Agrarstrategie und die Maßnahmen der GAP (Gemeinsamen Agrarpolitik) sehen vor, dass Investitionen aus dem EU-Haushalt (EAFRD) mit nationaler Kofinanzierung finanziert werden, und Investitionsförderung wird mit Kredit und Eigenkapital kombiniert.
Drei Schichten der Finanzierung
- Nicht-rückzahlbare Förderung (Grant) – deckt einen Teil der förderfähigen Kosten der Investition (z. B. durch Maßnahmen der ländlichen Entwicklung / IPARD für den Erwerb von Maschinen und Ausrüstung für die Produktion und Nachbearbeitung von Haselnüssen, für die der Korpus sehr gute Erfahrungen angibt, da Mechanisierung teuer ist) [2]. Es gibt auch direkte Förderungen pro Hektar.
- Kredit / Leasing – überbrückt die Differenz zwischen Förderung und Gesamtinvestition und deckt die Kosten, bis der Grant ausgezahlt wird (Förderungen werden oft nachträglich ausgezahlt).
- Eigenkapital – deckt den obligatorischen Eigenanteil und sichert die Liquidität.
Direkte Förderungen pro Hektar (informativ)
Gemäß der Verordnung zur Umsetzung der direkten Förderung der Landwirtschaft und der IAKS-Maßnahmen für 2025 sind die maximalen Einheitsbeträge für produktionsgebundene Unterstützung:
| Kultur | Maximalbetrag | Bedingung |
|---|---|---|
| Mehrjährige Anpflanzungen (inkl. Haselnuss) | 92,91 EUR/ha | Nachweis über zertifiziertes Pflanzmaterial |
| Gemüsekulturen | 106,18 EUR/ha | — |
| Ackerkulturen | 66,36 EUR/ha | — |
Um die Förderung zu erhalten, muss das Land im ARKOD-System eingetragen sein, und mit dem Antrag werden Nachweise über zertifiziertes Pflanzmaterial (Lieferschein/Rechnung und Zertifikat) bis zum letzten Tag der Frist für die Einreichung des Einheitsantrags beigefügt. Darüber hinaus waren Haselnüsse historisch im System der Förderung für das Anlegen von Daueranpflanzungen (ältere Quellen erwähnen z. B. eine Förderung in Höhe von ca. 7.300 kn/ha für die Pflanzung), und es gibt auch Förderungen für die jährliche Wartung der Anpflanzungen sowie lokale Förderungen von Kantonen, Städten und Gemeinden [1].
Achten Sie auf Kumulationsregeln und Verpflichtungen
Förderungen bringen Verpflichtungen mit sich: z. B. fünfjährige Durchführungsfrist der Maßnahme, Eintragung in ARKOD, zertifiziertes Pflanzmaterial. Aus der Literatur (italienisches Beispiel) geht auch hervor, dass für dieselbe Art von Investition oft nicht gleichzeitig zwei aktive Förderungen geführt werden können, bis die erste abgeschlossen ist. Prüfen Sie die Kumulationsregeln für nicht-rückzahlbare Mittel und Zinssubventionen, um den zulässigen Förderintensität nicht zu überschreiten.
Praktische Empfehlungen und häufige Fehler
Empfehlungen:
- Erstellen Sie einen Geschäftsplan und eine Bodenanalyse vor allem anderen. Banken und Leasinggesellschaften verlangen einen überzeugenden Plan, der die Rentabilität beweist; ohne ihn ist es schwierig, einen Kredit zu erhalten. Die Bodenanalyse ist eine Voraussetzung für die Pflanzung und für eine realistische Ertragsprognose.
- Nutzen Sie den zinsfreien Zeitraum. Fordern Sie einen Kredit mit einem zinsfreien Zeitraum, der mit dem Eintritt der Anpflanzung in die Ertragsphase abgestimmt ist (bis zu 5 Jahren bei HBOR), damit die ersten Raten nicht vor dem ersten Einkommen anfallen.
- Phasieren Sie die Investitionen in Mechanisierung. In den ersten 3–4 Jahren kommen Sie mit gebrauchten/kleineren Maschinen oder Dienstleistungen aus; Obsttraktor, Sprühgerät und Erntemaschine kaufen Sie, wenn die Anpflanzung ertragreich wird.
- Kombinieren Sie die Quellen. Grant + Kredit/Leasing + Eigenkapital bietet fast immer einen günstigeren Kapitalpreis als eine einzelne Quelle.
- Prüfen Sie lokale Förderungen. Kantone, Städte und Gemeinden bieten oft zusätzliche Anreize, die sich mit staatlichen summieren lassen [1].
Häufige Fehler:
- Unterschätzung der Phase ohne Einkommen. Die Anpflanzung verbraucht jahrelang, bringt aber nichts ein – ein Mangel an Liquiditätsreserve ist eine häufige Ursache für Probleme.
- Überinvestition in Ausrüstung zu früh. Ein neuer Obsttraktor und eine Erntemaschine im ersten Jahr binden Kapital, das besser für die Anpflanzung und Liquidität gedient hätte.
- Nur auf Förderung verlassen. Förderungen werden nachträglich ausgezahlt und hängen von verfügbaren Mitteln ab; eine kredit- oder eigenkapitalbasierte „Brücke“ ist notwendig.
- Verpassen von Fristen und Bedingungen. Schließung von Kreditlinien aufgrund erschöpfter Mittel, verpasste Frist für den Einheitsantrag oder fehlendes Zertifikat für Pflanzmaterial können die Förderung ungültig machen.
- Ignorieren der Kumulationsregeln. Unkenntnis der maximalen Förderintensität und des Verhältnisses zwischen Grant und Zinssubvention kann zur Rückforderung von Mitteln führen.
Quellen
- LIBERTAS MEĐUNARODNO SVEUČILIŠTE aba5bacb (2018)
- MEHANIZACIJA U PROIZVODNJI I DORADI LJEŠNJAKA U TVRTKI MINAS-ZRNO 1 (2021)
- INVESTICIJSKA STUDIJA ZA PROIZVODNJU INOVATIVNIH PROIZVODA NA BAZI LJEŠNJAKA (Corylus avellana L.) (2019)
- MEHANIZACIJA U PROIZVODNJI I DORADI LJEŠNJAKA U TVRTKI MINAS-ZRNO 1 (2021)
- PODIZANJE NOVIH NASADA VOĆNJAKA (TEHNOLOŠKO-EKONOMSKE SMJERNICE) (2006)
- smart scrape 1176666.Diplomski rad Andrej Odori 22583646 (2018)
- SUSTAV POLJOPRIVREDNIH KNJIGOVODSTVENIH PODATAKA (FADN – Farm Accountancy Data Network) PRIRUČNIK za popunjavanje računovodstvene 2023 (2023)